La hausse des coûts des composants menace le marché des PC portables en 2027
Selon TrendForce, le principal défi du marché des PC portables l'année prochaine ne sera plus la disponibilité des composants, mais la volonté des consommateurs d'en payer le prix. Les livraisons mondiales devraient diminuer, et ce recul pourrait être nettement plus marqué si les fabricants répercutent l'intégralité de la hausse des coûts sur les prix de vente.
TrendForce prévoit actuellement une baisse des livraisons mondiales de PC portables de quelques pour cent en 2027, selon un communiqué du cabinet d'études de marché. Si les prix de la DRAM et des processeurs restent élevés et que les fabricants répercutent une plus grande partie de ces coûts sur les consommateurs, la hausse des prix de vente pourrait prolonger davantage les cycles de renouvellement et entraîner un recul des livraisons pouvant atteindre près de 10 %.
Les chiffres de 2026 donnent une image plus favorable que ne le laisse supposer la situation réelle du marché. Cette année, les livraisons ont été soutenues par une meilleure disponibilité des processeurs, des achats anticipés de la part des fabricants et des renouvellements d'équipements effectués plus tôt que prévu. TrendForce ne considère toutefois pas cette évolution comme une véritable reprise de la demande finale. Une partie des achats initialement prévus pour le second semestre 2026 et les périodes suivantes a déjà été réalisée, ce qui risque d'affaiblir la demande de renouvellement à l'avenir. À mesure que les stocks de composants acquis à moindre coût s'épuiseront, les fabricants subiront également plus directement la hausse des prix des processeurs, de la DRAM et des SSD.
L'ampleur du problème apparaît clairement dans la nomenclature des composants (BOM). Pour un PC portable grand public affichant un prix de vente conseillé de 900 dollars, le processeur, la DRAM et le SSD représentaient environ 68 % du coût total des composants au troisième trimestre 2026. Les fabricants disposent ainsi de trois options, toutes accompagnées de compromis difficiles. Ils peuvent augmenter leurs prix au risque d'affaiblir la demande, absorber les surcoûts au détriment de leurs marges brutes ou réduire certaines caractéristiques techniques, comme la capacité de mémoire, ce qui rendrait leurs produits moins compétitifs. Selon TrendForce, il sera difficile pour les fabricants de préserver simultanément leurs prix, les caractéristiques de leurs produits et leur rentabilité en 2027.
La pression sur les coûts pourrait également inverser certaines des évolutions géographiques de la production observées ces dernières années. Si les pressions tarifaires ne s'accentuent pas davantage, TrendForce estime que les coûts de production, la maturité des chaînes d'approvisionnement et l'efficacité opérationnelle pèseront davantage que les risques géopolitiques dans les décisions des fabricants concernant la localisation de leur production.
Les coûts supplémentaires liés à la logistique, à l'approvisionnement en composants et à la gestion des chaînes d'approvisionnement dans les nouveaux sites de production font désormais l'objet d'une attention accrue. Cette situation pourrait inciter certaines marques à rapatrier une partie de leurs capacités de production en Chine.
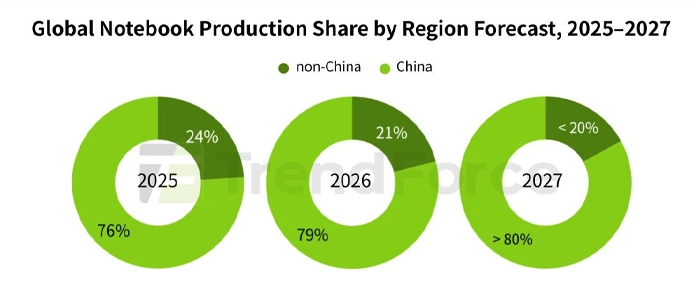
TrendForce estime que la part de la production mondiale de PC portables réalisée hors de Chine passera d'environ 24 % en 2025 à 21 % en 2026, et pourrait tomber sous la barre des 20 % en 2027.
Du côté des composants, les conditions d'approvisionnement devraient devenir plus contrastées. Le marché de la DRAM devrait rester tendu, les serveurs dédiés à l'intelligence artificielle continuant de mobiliser les capacités de production utilisant les procédés les plus avancés, tandis que la croissance de l'offre de DRAM destinée aux PC risque de rester limitée. En revanche, les contraintes d'approvisionnement en mémoire NAND Flash pourraient s'atténuer au second semestre 2027 avec la mise en service de nouvelles capacités de production. Les circuits imprimés (PCB), les condensateurs céramiques multicouches (MLCC) et les circuits intégrés de gestion de l'alimentation (PMIC) subissent également des pressions liées à la répartition des capacités de production, aux coûts des matières premières et aux facteurs géopolitiques, ce qui pourrait entraîner une hausse des prix ou un allongement des délais de livraison.